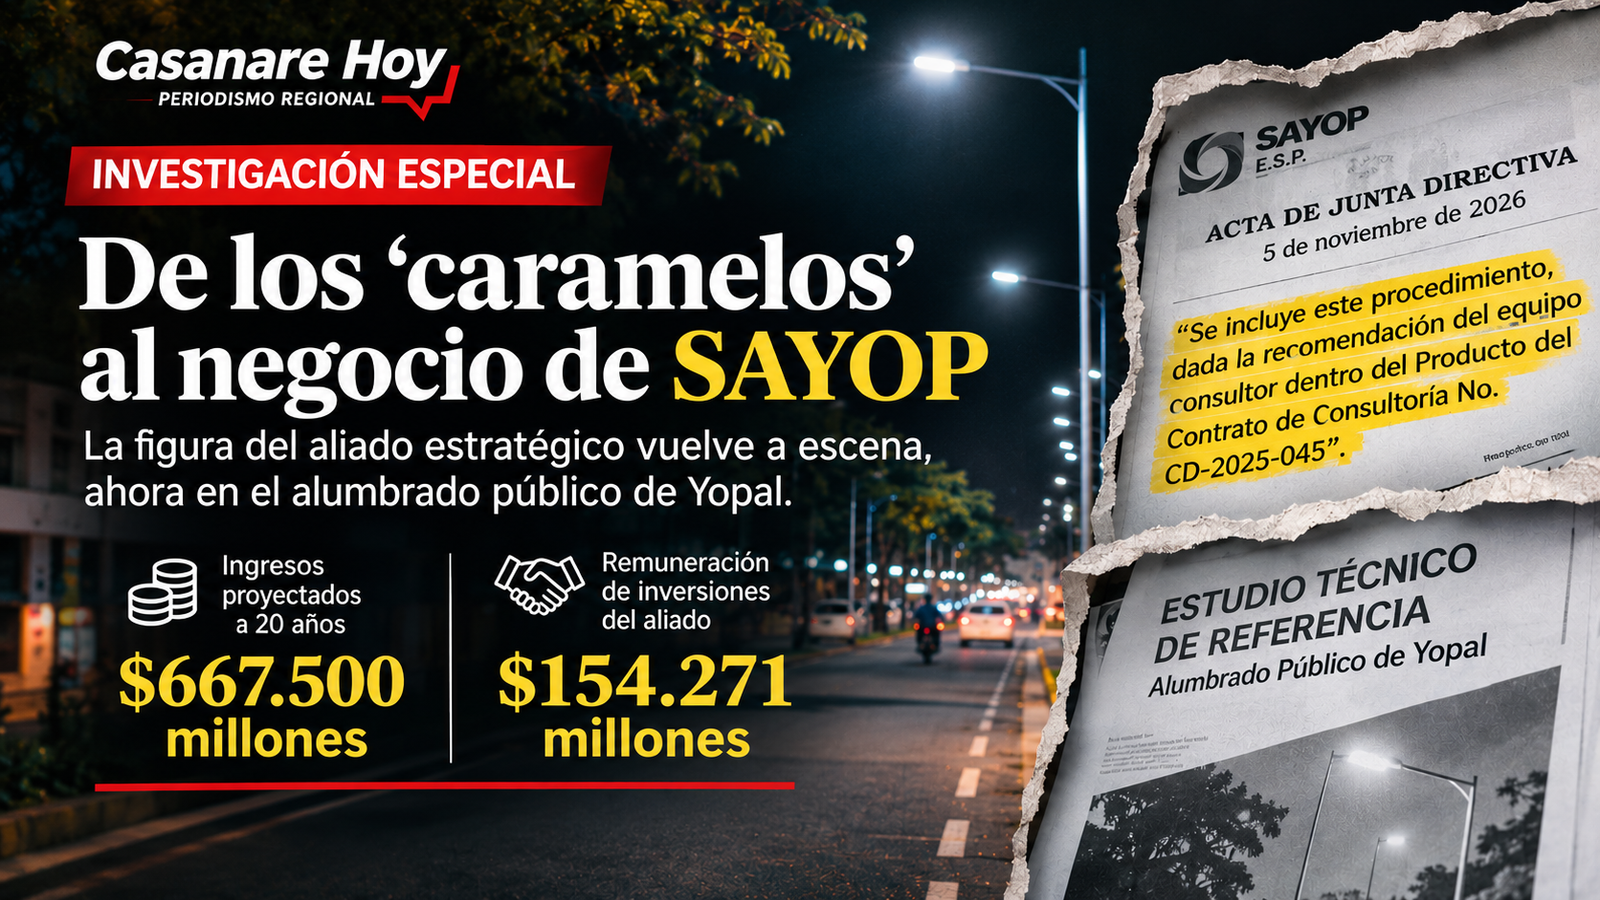
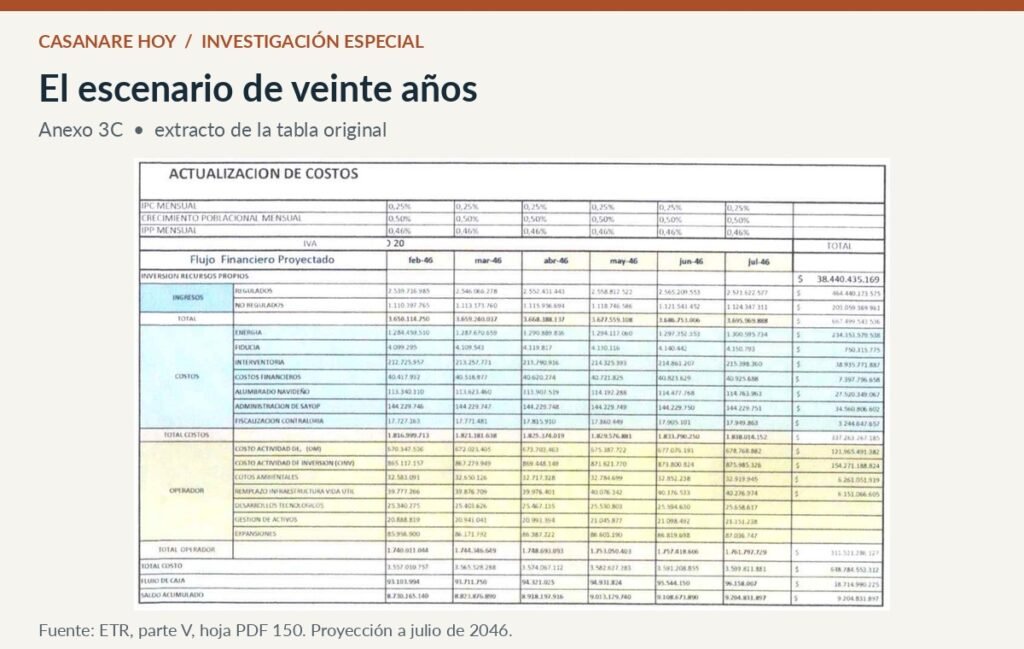
Una consultoría, la modificación del Manual de Contratación y dos proyectos de acuerdo que avanzan en el Concejo Municipal revelan cómo se ha venido preparando el camino para incorporar a particulares en el negocio del alumbrado público de Yopal. Las proyecciones financieras a veinte años contemplan ingresos totales por $667.500 millones, de los cuales $154.271 millones corresponderían a la remuneración de las inversiones del eventual aliado estratégico. No necesitan vender una sola acción de SAYOP.
Por: César Colmenares – Casanare Hoy | Investigación especial
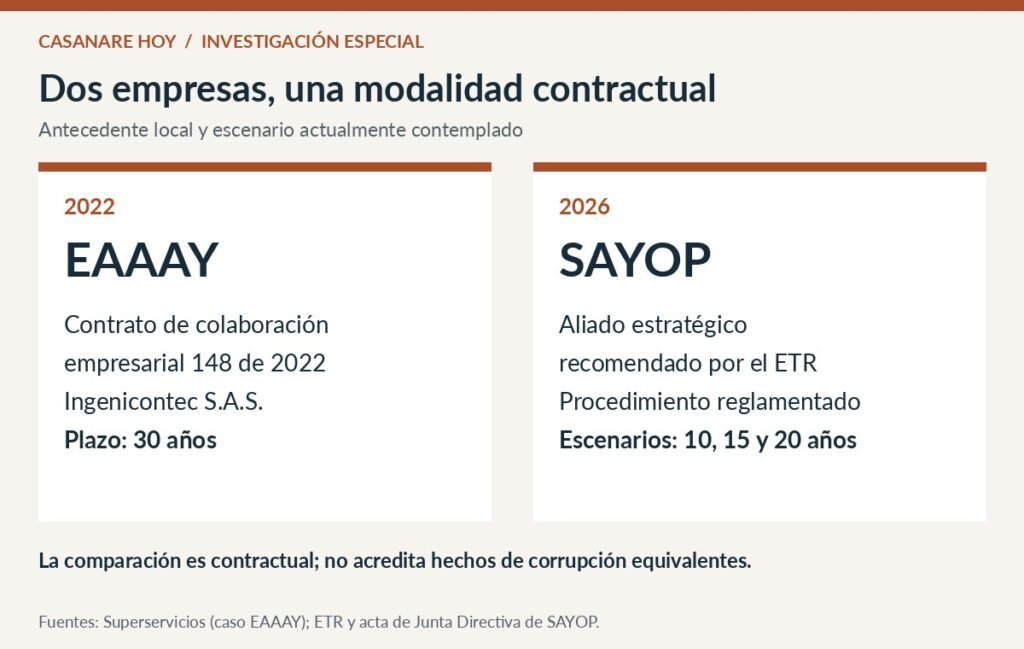
¿Recuerdan los famosos «caramelos» de la Empresa de Acueducto, Alcantarillado y Aseo de Yopal? Detrás de aquel escándalo había un contrato de colaboración empresarial mediante el cual un aliado estratégico privado asumiría durante treinta años el tratamiento de las aguas residuales de la ciudad.
No tuvieron que vender la empresa de acueducto. Bastó un contrato.
Cuatro años después, la figura del aliado estratégico resucita en otra empresa de los yopaleños: SAYOP. Esta vez, con el alumbrado público y una fuente de financiación particularmente atractiva para cualquier inversionista: un impuesto que los ciudadanos pagan todos los meses.
Casanare Hoy examinó documentos contractuales, estudios financieros, actas de Junta Directiva, proyectos de acuerdo y denuncias ciudadanas que permiten reconstruir una secuencia de decisiones iniciada hace aproximadamente un año. Actuaciones que, leídas aisladamente, pueden parecer simples trámites administrativos, pero que, examinadas en conjunto, muestran cómo se han venido preparando las condiciones técnicas, financieras y jurídicas para incorporar un aliado privado.
El miércoles 18 de noviembre, los proyectos de acuerdo 038 y 040 superaron su primer debate en las respectivas comisiones del Concejo Municipal. Queda pendiente el segundo debate en plenaria, donde los 17 concejales tendrán la responsabilidad de decidir sobre ambas iniciativas. De ser aprobadas, pasarán al alcalde Marco Tulio Ruiz Riaño para el correspondiente trámite de sanción.
Todavía hay tiempo para el debate público.
Durante las discusiones, los defensores de los proyectos insistieron en que no se está privatizando ni vendiendo SAYOP y que, «por ahora», no se estaría pensando en nuevas figuras de negocio.
Los documentos cuentan una historia bastante más compleja.
El negocio comenzó a estructurarse hace un año
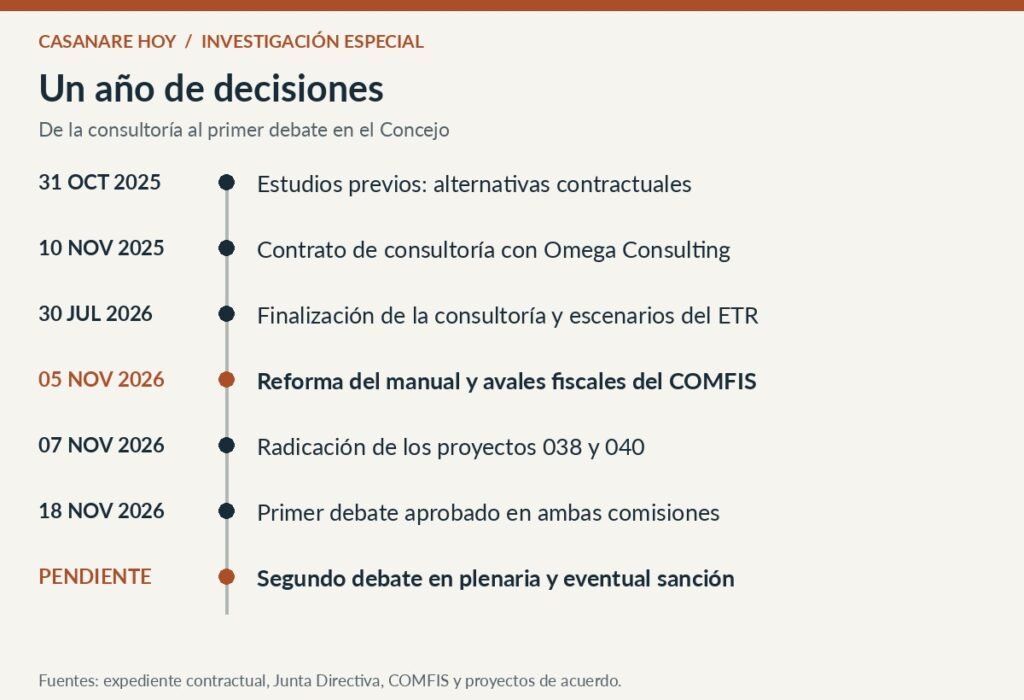
El 31 de octubre de 2025 quedaron fechados los estudios previos de una consultoría para elaborar el Estudio Técnico de Referencia (ETR) del alumbrado público de Yopal. Un instrumento necesario para determinar los costos del servicio y sustentar el impuesto que pagan los contribuyentes.
Pero SAYOP no se limitó a contratar un estudio de costos y tarifas. Entre las obligaciones del consultor incluyó el análisis de alternativas jurídicas, financieras y contractuales para la futura prestación del servicio.
La pregunta es por qué una empresa pública que venía funcionando necesitaba estudiar alternativas para modificar su modelo de operación.
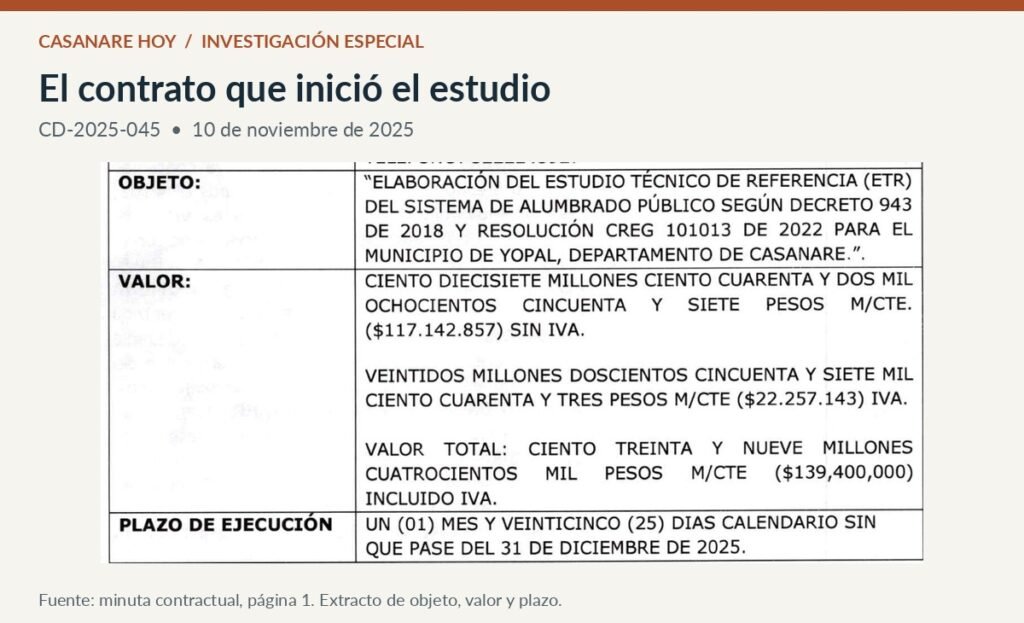
El 10 de noviembre de 2025 se suscribió el contrato CD-2025-045 con Omega Consulting y Asociados S.A.S., por un valor de aproximadamente $139,4 millones, según la minuta contractual. Después de suspensiones y prórrogas, la consultoría terminó el 30 de julio de 2026.
El estudio examinó diferentes modalidades contractuales, incluida la concesión, y terminó recomendando contemplar la incorporación de un aliado estratégico para ejecutar las inversiones del alumbrado público.
Una recomendación que podría haber quedado como una alternativa más dentro de un extenso documento técnico. Sin embargo, la administración decidió avanzar en esa dirección.
El revelador jueves 5 de noviembre
Para entender qué está ocurriendo con SAYOP hay que detenerse en lo sucedido el 5 de noviembre de 2026.
Ese día se reunió extraordinariamente la Junta Directiva de la empresa y aprobó, mediante el Acuerdo 07 de 2026, la actualización de su Manual de Contratación.
Entre las modificaciones se incorporó un título completo para reglamentar el procedimiento de selección de aliados estratégicos. También se modificaron disposiciones relacionadas con la contratación directa, los negocios jurídicos de naturaleza civil y comercial y la cesión de derechos económicos.
Lo verdaderamente revelador es la explicación consignada en la página ocho del acta de la Junta Directiva:
«Se incluye este procedimiento, dada la recomendación del equipo consultor dentro del Producto del Contrato de Consultoría No. CD-2025-045».
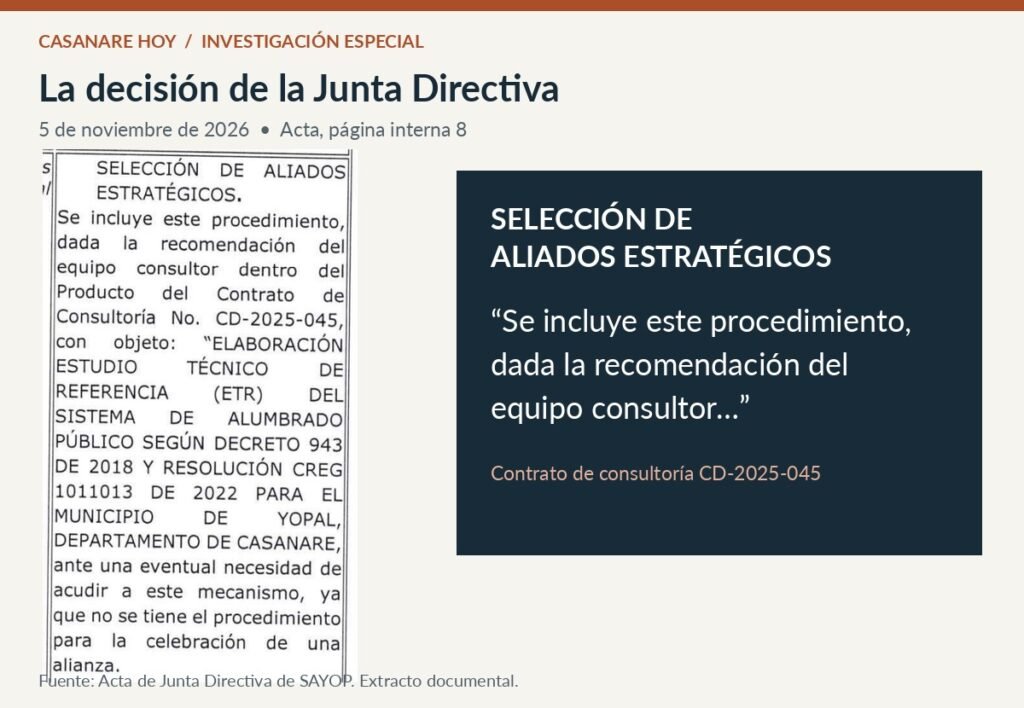
No es una interpretación de Casanare Hoy. Es la propia Junta Directiva de SAYOP reconociendo que modificó su régimen contractual para darle desarrollo a la recomendación de Omega Consulting.
El manual anterior ya contemplaba determinadas figuras de colaboración empresarial, pero carecía de un procedimiento específico para la selección de aliados estratégicos. La reforma resolvió ese inconveniente.
Ahora bien, mientras SAYOP adelantaba esa modificación, aquel mismo jueves ocurrieron otras dos actuaciones igualmente significativas.
A las dos de la tarde se reunió el Consejo Municipal de Política Fiscal, COMFIS, para avalar el proyecto relacionado con la descentralización del alumbrado público, la transferencia de recursos y las facultades al alcalde.
A las cuatro de la tarde volvió a reunirse para avalar el proyecto de modificación del impuesto de alumbrado público, sustentado precisamente en el estudio de Omega Consulting.
En las dos sesiones votaron favorablemente el alcalde Marco Tulio Ruiz Riaño, el secretario de Hacienda, Luis Fernando Corredor Benavides, y el secretario de Planeación encargado, Héctor Fabio Ramírez Silva.
Al día siguiente, viernes 6 de noviembre, el alcalde firmó los oficios de presentación de los proyectos. El sábado 7 fueron radicados ante el Concejo Municipal.
En una misma jornada quedó reglamentado el procedimiento contractual para seleccionar al aliado estratégico y recibieron aval fiscal las iniciativas que reorganizarían la financiación y administración de los recursos del servicio.
¿Actuaciones independientes? La documentación demuestra que existe una relación directa entre el estudio técnico y la reforma contractual, y que ese mismo estudio sustenta la modificación tributaria. Las piezas encajan.
La rebaja de las tarifas y el negocio de fondo
El Proyecto 038 llegó al Concejo con un argumento particularmente atractivo: reducir el impuesto de alumbrado público para varios estratos residenciales.
Para el estrato uno se propone pasar del 5,4 al 3 por ciento; para el dos, del 8 al 6 por ciento. También se plantearon reducciones para los estratos cinco y seis, mientras se modifican las condiciones tributarias de otros contribuyentes.
Naturalmente, ¿quién se opondría a pagar menos por el alumbrado público?
Pero detrás de esas tarifas existe un documento mucho más extenso y complejo que los cuadros presentados a la opinión pública: el Estudio Técnico de Referencia.
La exposición de motivos del Proyecto 038 establece expresamente que dicho estudio forma parte integral de la iniciativa como anexo técnico de soporte de las tarifas propuestas.
Es el mismo estudio que recomienda contemplar al aliado estratégico. El mismo que motivó la modificación del Manual de Contratación. Y el mismo que contiene proyecciones financieras para diez, quince y veinte años.
La reducción tributaria puede resultar beneficiosa para determinados hogares. Sin embargo, no responde al interrogante sobre quién terminará recibiendo una parte de los recursos que recaude SAYOP.
El ciudadano puede pagar menos y, al mismo tiempo, quedar vinculado a un modelo en el que parte de los ingresos futuros del servicio se destine a remunerar a una empresa privada. Una cosa no excluye la otra.
Ese es uno de los aspectos que deberían examinar los concejales en la plenaria.
Las cifras que dimensionan el negocio
El politólogo Mario Pérez, quien desde octubre viene investigando y denunciando lo que ocurre con SAYOP, identificó en el estudio escenarios financieros de enorme magnitud.
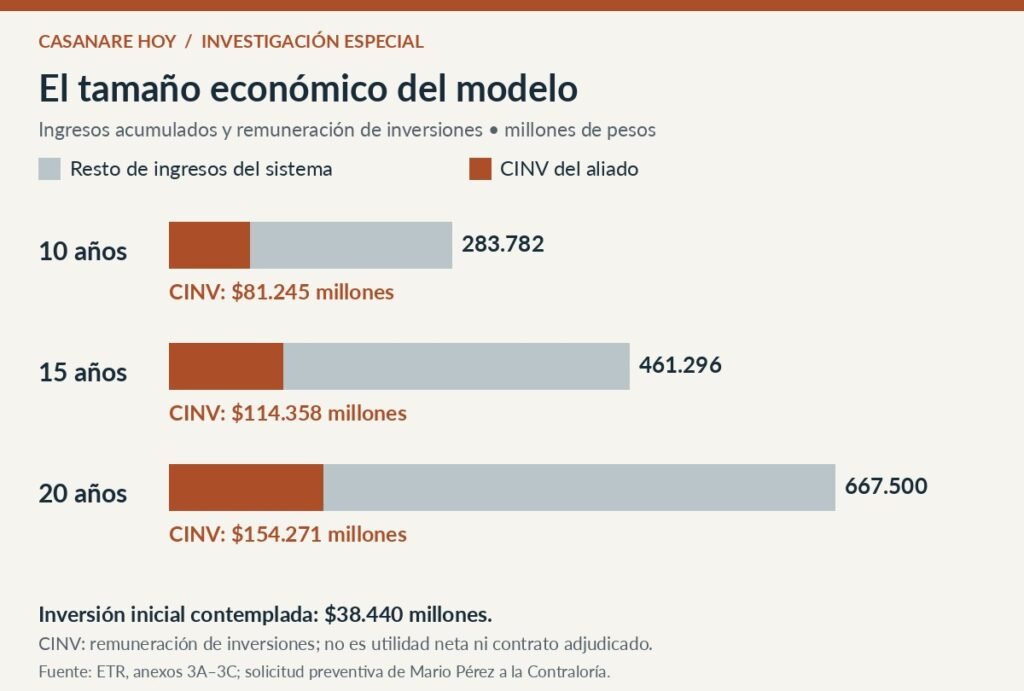
Según su revisión de las proyecciones de la consultoría, consignada en la solicitud de actuación preventiva presentada ante los organismos de control, los ingresos acumulados del sistema alcanzarían aproximadamente:
• $283.782 millones en diez años.
• $461.296 millones en quince años.
• $667.500 millones en veinte años.
Dentro del último escenario, Pérez identifica una inversión inicial cercana a los $38.440 millones y una remuneración acumulada por concepto de inversiones de aproximadamente $154.271 millones.
Esta última cifra no corresponde a una utilidad neta ni al valor de un contrato adjudicado. Representa la remuneración proyectada de las inversiones a lo largo del periodo estudiado. Pero permite dimensionar el atractivo económico que podría representar el negocio para un inversionista.
Estamos hablando de una actividad que no depende de salir todos los días a conseguir clientes. Existe una ciudad que necesita permanentemente alumbrado público, una infraestructura instalada y un impuesto destinado legalmente a financiar el servicio.
El negocio ya existe. Lo que se está preparando es la posibilidad de incorporar a un particular en su aprovechamiento económico.
¿SAYOP necesita al privado o el privado necesita a SAYOP?
En Yopal parece haberse convertido en una constante el deterioro de sus empresas públicas. Intervenciones, dificultades financieras, servicios deficientes y administraciones cuestionadas hacen parte de una historia que los ciudadanos conocen demasiado bien.
Por eso resulta paradójico que sea precisamente una empresa con indicadores financieros positivos la que ahora esté considerando compartir parte de su actividad económica con particulares.
De acuerdo con los registros financieros de 2025 recopilados por la plataforma Pulso Bufins, SAYOP obtuvo ingresos operacionales cercanos a los $32.100 millones, una utilidad neta de aproximadamente $15.000 millones y activos por $93.700 millones.
Dentro de las empresas analizadas por esa plataforma en Casanare, SAYOP figura en el primer lugar por utilidad neta y margen EBITDA. Su margen de utilidad neta se aproxima al 47 por ciento.
Una empresa rentable puede necesitar recursos adicionales para modernizarse y expandirse. Sus utilidades tampoco equivalen automáticamente a dinero disponible en caja. Pero precisamente por eso se requiere una comparación financiera rigurosa entre las alternativas existentes.
¿Por qué no fortalecer a SAYOP para que ejecute directamente las inversiones? ¿Por qué no estudiar mecanismos de financiación pública o endeudamiento? ¿Cuánto costaría cada alternativa y cuál dejaría mayores beneficios económicos a la ciudad?
Hasta que esa comparación se explique públicamente, seguirá abierta una pregunta elemental: ¿SAYOP necesita al privado o el privado necesita a SAYOP?
La trampa argumentativa: no estamos vendiendo nada
Durante los debates del miércoles, el jefe de la Oficina Asesora Jurídica del Despacho del Alcalde, Edgar Iván Paerez, insistió en que no se estaba hablando de vender o privatizar SAYOP y argumentó que ello estaría prohibido.
Varios defensores de los proyectos utilizaron una línea de argumentación semejante.
Pero están respondiendo a una pregunta distinta de la que ha originado la controversia. Desvirtúan una supuesta venta de acciones mientras dejan sin responder los cuestionamientos sobre la transferencia contractual de actividades y derechos económicos.
La incorporación de un aliado estratégico no exige necesariamente vender acciones, modificar la propiedad de SAYOP o convertirla en una sociedad de economía mixta. Puede materializarse a través de un contrato de colaboración empresarial que comprometa determinadas actividades e ingresos del servicio durante un periodo prolongado.
El municipio podría conservar el ciento por ciento de las acciones, mientras un particular recibe una remuneración por ejecutar inversiones y asumir componentes del servicio durante veinte años.
SAYOP seguiría teniendo gerente, Junta Directiva, oficinas y patrimonio público. Pero habría que examinar cuánto del negocio conservaría y cuánto quedaría comprometido con el aliado.
Insistir en que no se venderá la empresa no desvirtúa esa posibilidad. Confundir ambos asuntos termina desviando la discusión pública del verdadero alcance económico de una alianza estratégica.
Y para entenderlo no necesitamos buscar ejemplos en otras ciudades. Tenemos el antecedente de los caramelos.
La memoria de los caramelos
En septiembre de 2022, la Empresa de Acueducto, Alcantarillado y Aseo de Yopal suscribió con Ingenicontec S.A.S. el Contrato de Colaboración Empresarial en Alianza Estratégica 148 de 2022.
El negocio contemplaba inversiones y la operación del tratamiento de las aguas residuales durante treinta años.
En marzo de 2023, una columna publicada en el portal oficial de la Superintendencia de Servicios Públicos dimensionó el contrato en 70 millones de dólares y cuestionó severamente sus condiciones de contratación.
El escándalo adquirió proporciones nacionales cuando se conoció un video en el que el representante de Ingenicontec hablaba de una presunta repartición de comisiones económicas. De allí surgió el nombre con el que los yopaleños recuerdan aquel episodio: los «caramelos».
La Superintendencia también identificó riesgos financieros asociados a las condiciones del negocio.
En aquella oportunidad tampoco tuvieron que vender la empresa de acueducto para comprometer una parte de su actividad económica durante tres décadas.
La semejanza con SAYOP está en el mecanismo contractual y en la posibilidad de comprometer ingresos futuros. No constituye prueba de que se estén reproduciendo los mismos hechos de corrupción.
Lo que sí demuestra ese antecedente es que la discusión sobre la venta de acciones resulta insuficiente para explicar los alcances de una alianza estratégica.
Le quitan las facultades al alcalde, pero la puerta sigue abierta
El segundo proyecto de acuerdo, el 040, inicialmente contemplaba facultades extraordinarias durante seis meses para el alcalde Marco Tulio Ruiz, además de disposiciones relacionadas con la descentralización del servicio y la transferencia directa de los recursos del impuesto a un encargo fiduciario de SAYOP.
Los ponentes, Karen Tatiana Vargas Unibio y Rafael Antonio Vargas Pinto, propusieron eliminar el artículo de las facultades. Podría parecer que con ello desapareció una de las principales preocupaciones ciudadanas.
Sin embargo, en la página nueve de la ponencia fechada el 15 de noviembre aparece otra modificación que merece especial atención.
Se asigna a la Secretaría de Infraestructura la tutela administrativa y el seguimiento de la prestación del servicio, pero se aclara expresamente que esa función no comprende la autorización o aprobación de los actos que correspondan, conforme a la ley y los estatutos, a los órganos de dirección y administración de SAYOP.
Es decir, se preservan las competencias decisorias de la empresa.
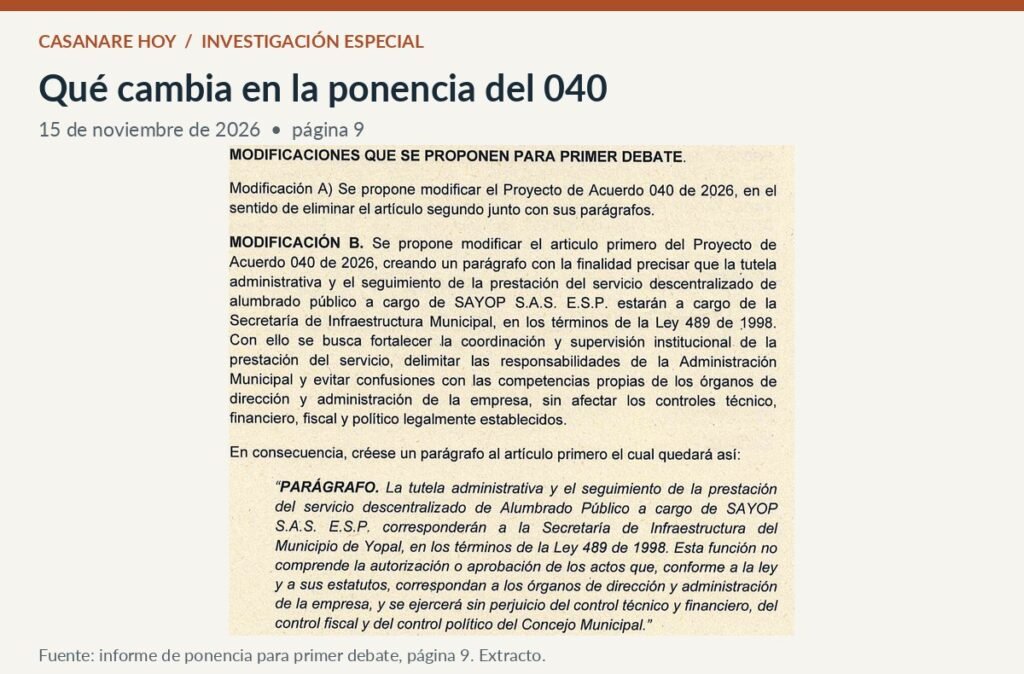
Y resulta que fue precisamente su Junta Directiva la que, diez días antes, aprobó reglamentar el procedimiento para seleccionar aliados estratégicos.
Mario Pérez había advertido que, con la modificación del Manual de Contratación y la aprobación de la estructura tarifaria, las facultades extraordinarias al alcalde podrían no ser indispensables para avanzar hacia la alianza.
La supresión del artículo, por tanto, no necesariamente desarticula el modelo que se viene preparando. Tampoco elimina el procedimiento contractual incorporado al manual.
Hay que recordar, además, que SAYOP tiene como único accionista al municipio y que su Junta Directiva está integrada por funcionarios del nivel directivo de la Administración Municipal.
La eliminación de las facultades extraordinarias no significa que la administración municipal haya perdido su capacidad de intervenir en las decisiones de la empresa a través de sus órganos societarios.
Las advertencias que recibió el Concejo
El 11 de noviembre, el exconcejal Pedro Felipe Becerra Vargas presentó ante el Concejo y diferentes organismos de control un extenso documento de observaciones y denuncias sobre los dos proyectos.
Entre sus hallazgos identificó la existencia de dos versiones diferentes del articulado del Proyecto 040, circunstancia que Casanare Hoy pudo contrastar directamente.
En una versión se exigía un informe del alcalde después de ejercer las facultades, la selección objetiva de una fiduciaria vigilada por la Superintendencia Financiera y la rendición anual de cuentas ante el Concejo.
En el articulado presentado separadamente desaparecieron esas garantías expresas. También se modificaron disposiciones relacionadas con el manejo presupuestal de los recursos.
Becerra cuestionó, además, la falta de una cuantificación explícita del impacto fiscal y las consecuencias de algunos cambios tributarios sobre la sostenibilidad financiera del servicio.
La propia ponencia favorable del Proyecto 040 reconoce que el concepto del COMFIS no sustituye el deber de verificar los efectos sobre las finanzas municipales ni la suficiencia de los ingresos proyectados.
Sin embargo, en sus diez páginas no aparece un análisis cuantificado de la conveniencia de incorporar al aliado estratégico, ni de los compromisos económicos que podría representar para SAYOP un contrato de largo plazo.
El documento que recomienda aprobar la iniciativa exige unas comprobaciones financieras cuyo cumplimiento no demuestra.
«Por ahora»
Hay una expresión reiterada durante los debates del Concejo que merece quedar registrada para la memoria de los yopaleños: «por ahora».
Por ahora no se estaría pensando en nuevas figuras de negocio. Por ahora no se estaría contemplando entregar la operación a particulares.
Pero desde octubre de 2025 se ordenó estudiar alternativas contractuales. En julio de 2026 quedó terminada la consultoría que recomienda contemplar al aliado estratégico. El 5 de noviembre se reglamentó su procedimiento de selección. Ese mismo día se avalaron fiscalmente los proyectos de acuerdo que ahora avanzan en el Concejo.
La posibilidad contractual no solamente fue pensada. Fue estudiada, recomendada y reglamentada.
Otra cosa es que todavía no se haya anunciado la selección de un aliado o que no exista públicamente un contrato firmado.
¿Cuánto durará ese «por ahora»? ¿Un mes? ¿Seis meses? ¿Hasta que la gerencia presente un nuevo estudio de conveniencia en el que concluya que la incorporación del particular es necesaria?
Y cuando llegue ese momento, ¿se les dirá a los yopaleños que se trata simplemente de una decisión empresarial que no requiere volver al Concejo?
No conocemos todavía un contrato adjudicado. Pero sí conocemos las actuaciones administrativas que han preparado el mecanismo para celebrarlo.
Señores concejales, todavía hay tiempo
Los proyectos 038 y 040 superaron su primer debate en comisiones, pero aún no son acuerdos municipales. Falta el segundo debate en plenaria, integrada por los 17 concejales de Yopal, y, de obtener su aprobación, el posterior trámite de sanción por parte del alcalde.
Ese segundo debate constituye una oportunidad para esclarecer lo que hasta ahora no se ha explicado suficientemente a los ciudadanos.
Los concejales deben responder si conocen las proyecciones financieras a veinte años, si han leído las recomendaciones de Omega Consulting y si examinaron el nuevo Manual de Contratación de SAYOP antes de decidir sobre las iniciativas.
También deben establecer si la nueva estructura tarifaria responde a las necesidades de la empresa pública bajo su modelo actual o si está diseñada para soportar económicamente la incorporación de un aliado estratégico.
¿Han exigido una comparación entre los costos de la financiación pública y privada? ¿Conocen las condiciones bajo las cuales se seleccionarían los aliados? ¿Han considerado qué ocurriría con los ingresos y la autonomía económica de SAYOP durante las próximas administraciones?
No basta con asegurar que SAYOP seguirá siendo pública. Deben explicar quién operará el negocio, quién recibirá los recursos, durante cuánto tiempo y qué beneficios adicionales obtendrán los yopaleños.
También hay tiempo para que la ciudadanía intervenga, para que los organismos de control examinen las advertencias formuladas por Mario Pérez y Felipe Becerra y para que la administración responda con documentos y cifras.
La discusión no está cerrada.
La secuencia documental demuestra que la preparación institucional de la alianza estratégica antecedió a los debates del Concejo Municipal. Lo que todavía debe esclarecerse es si esa ruta responde a una alternativa realmente abierta a discusión o a una decisión cuya materialización se viene preparando desde hace meses.
Porque después de todo lo ocurrido con los caramelos, Yopal debería haber aprendido una lección: no hace falta vender una empresa pública para entregar su negocio.
